Gelombang SP2DK yang meningkat tajam pada 2026 didorong Coretax, penggunaan NIK sebagai NPWP, dan perluasan akses data keuangan. Surat ini hanyalah tahap klarifikasi awal, bukan pemeriksaan pajak, dengan menanggapinya tepat waktu dan berbasis bukti, Wajib Pajak bisa menghentikan proses di tahap ini. Kuncinya ada pada kepatuhan proaktif: pembukuan tertib, rekening usaha terpisah, dan dokumentasi transaksi yang siap diverifikasi kapan saja.
Pendahuluan: Amplop Cokelat yang Mengubah Cara Berpikir Wajib Pajak
Ada satu momen yang perlahan menjadi pengalaman kolektif dunia usaha Indonesia dalam beberapa tahun terakhir: menerima surat resmi berkop Direktorat Jenderal Pajak (DJP) yang berisi permintaan penjelasan atas data tertentu. Surat ini dikenal luas dengan sebutan SP2DK—Surat Permintaan Penjelasan atas Data dan/atau Keterangan. Bagi sebagian pelaku usaha, kedatangan surat ini masih memicu reaksi spontan berupa kepanikan, seolah-olah itu adalah awal dari proses hukum yang menakutkan. Padahal, jika dipahami dengan benar, SP2DK sesungguhnya adalah instrumen komunikasi awal, bukan vonis, dan bukan pula pemeriksaan pajak dalam pengertian formal.
Yang membuat isu ini relevan untuk dibahas secara mendalam pada 2026 adalah skala dan intensitasnya. Berbagai kalangan praktisi pajak memprediksi bahwa tahun ini akan diwarnai oleh gelombang SP2DK yang jauh lebih masif dibandingkan tahun-tahun sebelumnya, didorong oleh sejumlah faktor struktural yang saling berkelindan: penguatan basis data melalui pemberlakuan Nomor Induk Kependudukan (NIK) sebagai Nomor Pokok Wajib Pajak (NPWP), perluasan akses informasi keuangan untuk kepentingan perpajakan, migrasi penuh ke sistem Coretax, serta kerangka hukum baru yang mengatur pengawasan kepatuhan secara lebih sistematis melalui PMK 111/2025. Artikel ini akan mengupas tuntas fenomena tersebut—mulai dari dasar hukum, mekanisme kerja, alasan di balik lonjakannya, hingga langkah-langkah konkret yang perlu diambil oleh UMKM maupun korporasi agar tidak gagap menghadapinya.
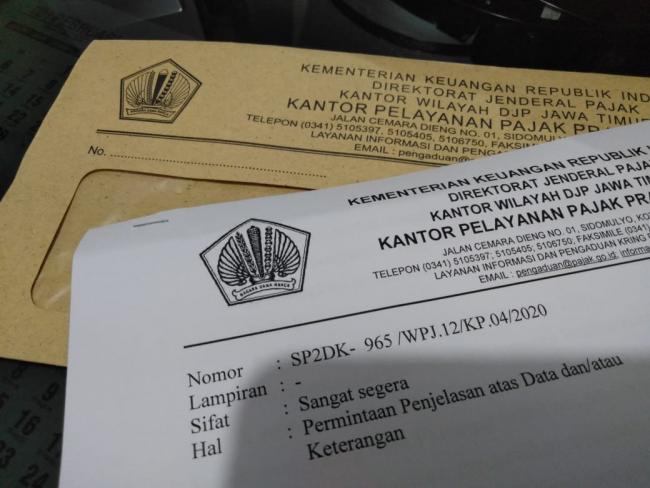
Contoh SP2DK | Sumber: www.pajak.go.id/
Apa Sebenarnya SP2DK Itu?
Secara definitif, SP2DK adalah surat yang diterbitkan oleh Kepala Kantor Pelayanan Pajak (KPP) untuk meminta klarifikasi kepada Wajib Pajak atas data dan/atau keterangan tertentu yang dimiliki otoritas pajak. Penting untuk digarisbawahi sejak awal: SP2DK bukan pemeriksaan pajak. Ia adalah tahap pra-pemeriksaan, semacam mekanisme "cek dan ricek" yang memberi ruang bagi Wajib Pajak untuk menjelaskan diri sebelum otoritas pajak mengambil langkah yang lebih formal dan intrusif.
SP2DK biasanya terbit karena beberapa pemicu. Pemicu paling umum adalah adanya perbedaan (mismatch) antara data yang dilaporkan Wajib Pajak dalam Surat Pemberitahuan (SPT) dengan data yang dimiliki DJP dari sumber lain—misalnya data pemotongan/pemungutan pajak pihak ketiga, data transaksi perbankan, data bea cukai, data transaksi elektronik, hingga data dari instansi pemerintah lain. Selain itu, SP2DK juga dapat diterbitkan berdasarkan hasil analisis risiko kepatuhan yang dilakukan secara otomatis oleh sistem DJP, di mana profil wajib pajak tertentu—misalnya rasio laba yang tidak wajar dibanding industri sejenis, pertumbuhan omzet yang tidak konsisten dengan aset yang dimiliki, atau pola transaksi yang janggal—ditandai sebagai berisiko tinggi untuk diperiksa lebih lanjut.
Penting dipahami bahwa SP2DK berbeda dari dua instrumen lain yang sering tertukar dalam persepsi publik: Surat Pemberitahuan Hasil Pemeriksaan (SPHP) dan Surat Ketetapan Pajak (SKP). SPHP diterbitkan pada tahap akhir proses pemeriksaan pajak formal, memberi tahu wajib pajak mengenai temuan pemeriksa sebelum diterbitkannya ketetapan. SKP, di sisi lain, adalah produk hukum final dari proses pemeriksaan yang menetapkan jumlah pajak terutang, lebih bayar, atau nihil. SP2DK berada jauh di hulu dari kedua instrumen tersebut—ia adalah kesempatan pertama dan paling ringan bagi Wajib Pajak untuk menjelaskan posisinya sebelum proses berlanjut ke tahap yang lebih formal dan berisiko lebih tinggi.
Dasar Hukum yang Memperkuat Mekanisme SP2DK
Selama ini, tata cara pelaksanaan SP2DK banyak mengacu pada Surat Edaran Direktur Jenderal Pajak Nomor SE-05/PJ/2022, yang mengatur tahapan mulai dari penelitian dan analisis data, penerbitan surat, jangka waktu tanggapan, hingga tindak lanjut berupa Laporan Hasil Permintaan Penjelasan atas Data dan/atau Keterangan (LHP2DK). Memasuki 2026, kerangka pengawasan ini diperkuat secara signifikan melalui Peraturan Menteri Keuangan Nomor 111 Tahun 2025 (PMK 111/2025), yang diundangkan pada 30 Desember 2025 dan mulai berlaku efektif 1 Januari 2026.
PMK 111/2025 secara khusus mengatur ketentuan pengawasan kepatuhan wajib pajak secara lebih komprehensif, mencakup pengawasan atas wajib pajak yang telah terdaftar, wajib pajak yang belum terdaftar, dan pengawasan berbasis wilayah. Beberapa hal penting yang diatur dalam beleid ini antara lain memberikan kepastian hukum yang lebih jelas mengenai hak dan kewajiban Wajib Pajak dalam merespons SP2DK. Pasal 6 ayat (1) PMK 111/2025, misalnya, menegaskan bahwa Wajib Pajak memiliki dua pilihan respons: pertama, memenuhi kewajiban perpajakan yang kurang dibayar apabila memang terdapat kekurangan; kedua, menyampaikan penjelasan disertai bukti pendukung apabila Wajib Pajak meyakini pelaporannya sudah benar.
Dari sisi jangka waktu, PMK 111/2025 juga memberi ruang bernapas yang lebih luas dibandingkan praktik sebelumnya. Berdasarkan Pasal 6 ayat (2), Wajib Pajak diberi waktu 14 hari kalender sejak SP2DK diterima atau diterbitkan untuk menyampaikan tanggapan. Yang membedakan aturan baru ini, Wajib Pajak kini diberikan opsi untuk mengajukan perpanjangan waktu tanggapan hingga tujuh hari kalender tambahan, sepanjang permohonan perpanjangan tersebut disampaikan dan diterima oleh KPP sebelum jangka waktu 14 hari berakhir. Dengan demikian, total waktu maksimum yang tersedia bagi Wajib Pajak untuk merespons SP2DK dapat mencapai 21 hari kalender. Ketentuan ini juga menegaskan bahwa Wajib Pajak dapat menyampaikan penjelasan lebih dari satu kali selama masih berada dalam jangka waktu yang ditentukan—memberi keleluasaan bagi Wajib Pajak untuk melengkapi penjelasan secara bertahap apabila diperlukan.
Terkait media penyampaian, perhitungan jangka waktu dimulai sejak peristiwa yang terjadi lebih dahulu di antara beberapa opsi: tanggal penerbitan SP2DK apabila disampaikan melalui Coretax, atau tanggal pengiriman SP2DK melalui email yang terdaftar dalam sistem DJP. Hal ini menegaskan arah digitalisasi penuh proses pengawasan pajak, sejalan dengan implementasi Coretax sebagai satu-satunya kanal administrasi perpajakan mulai 2026.
Mekanisme Kerja SP2DK: Dari Data Matching hingga Laporan Hasil
Untuk memahami mengapa gelombang SP2DK diperkirakan meningkat tajam, penting untuk memahami bagaimana mekanisme kerjanya secara teknis. Proses ini pada dasarnya dimulai jauh sebelum surat dikirimkan kepada Wajib Pajak, yaitu pada tahap analisis data (data matching) yang dilakukan secara sistematis oleh DJP.
Pada tahap ini, sistem informasi DJP membandingkan data yang dilaporkan Wajib Pajak dalam SPT dengan berbagai sumber data eksternal: data pemotongan/pemungutan PPh dan PPN dari lawan transaksi, data transaksi keuangan dari perbankan dan lembaga jasa keuangan, data transaksi elektronik dan marketplace, data kepabeanan dari Direktorat Jenderal Bea dan Cukai, hingga data dari instansi, lembaga, asosiasi, dan pihak lain (ILAP) yang secara hukum wajib menyampaikan data untuk kepentingan perpajakan. Ketika sistem mendeteksi adanya ketidaksesuaian—misalnya omzet yang dilaporkan dalam SPT jauh lebih rendah dibandingkan mutasi rekening bank, atau nilai transaksi ekspor-impor yang tidak sinkron dengan pelaporan PPN—kasus tersebut ditandai untuk dianalisis lebih lanjut oleh petugas pajak di KPP.
Apabila hasil analisis menunjukkan indikasi risiko ketidakpatuhan yang cukup kuat, Kepala KPP akan menerbitkan SP2DK. Berdasarkan ketentuan teknis yang berlaku, surat ini harus disampaikan kepada Wajib Pajak paling lama tiga hari sejak tanggal penerbitannya, melalui berbagai kanal seperti faksimili, jasa pos, penyerahan langsung, atau melalui akun Coretax/DJP Online Wajib Pajak.
Setelah SP2DK diterima, bola berada di tangan Wajib Pajak. Dalam jangka waktu yang telah dijelaskan di atas, Wajib Pajak dapat menyampaikan tanggapan secara tertulis, melalui tatap muka langsung di KPP, atau bahkan melalui media audio-visual—sebuah fleksibilitas yang relevan mengingat sebagian Wajib Pajak berlokasi jauh dari KPP tempat mereka terdaftar. Tanggapan yang disampaikan kemudian diteliti oleh petugas pajak, dibandingkan dengan hasil analisis data awal. Apabila diperlukan, dapat dilakukan pembahasan lebih lanjut, baik secara langsung maupun melalui kunjungan ke lokasi usaha Wajib Pajak, yang seluruh prosesnya dituangkan dalam berita acara.
Muara dari keseluruhan proses ini adalah penyusunan Laporan Hasil Permintaan Penjelasan atas Data dan/atau Keterangan (LHP2DK), yang berisi kesimpulan dan rekomendasi tindak lanjut. Ada tiga kemungkinan hasil akhir: pertama, apabila penjelasan Wajib Pajak dinilai memadai dan didukung bukti yang kuat, proses dianggap selesai tanpa konsekuensi lebih lanjut—KPP akan menerbitkan semacam surat pemberitahuan tindak lanjut yang menyatakan kasus ditutup. Kedua, apabila dari hasil klarifikasi ditemukan memang ada kekurangan pembayaran pajak, Wajib Pajak akan diarahkan untuk melakukan pembetulan SPT dan melunasi kekurangan tersebut, biasanya disertai sanksi administratif berupa bunga—namun sanksi ini relatif jauh lebih ringan dibandingkan sanksi yang dikenakan pada tahap pemeriksaan formal. Ketiga, dan ini yang paling berisiko, apabila Wajib Pajak tidak kooperatif, tidak menyampaikan tanggapan sama sekali, atau penjelasan yang diberikan dinilai tidak memadai, kasus tersebut dapat diusulkan untuk naik ke tahap pemeriksaan pajak formal—bahkan dalam kondisi tertentu, pemeriksaan bukti permulaan yang berpotensi mengarah pada proses pidana perpajakan.
Dampak dan Implikasi bagi Pelaku UMKM
Bagi banyak pelaku UMKM, isu SP2DK mungkin terasa jauh dan hanya relevan bagi perusahaan besar. Persepsi ini keliru dan berpotensi berbahaya. Justru, perluasan basis wajib pajak melalui NIK-NPWP dan penguatan data ILAP membuat UMKM—termasuk pelaku usaha perorangan, usaha rumahan, hingga penjual daring—menjadi salah satu kelompok yang paling terdampak oleh perluasan cakupan pengawasan ini.
Sejumlah pola ketidaksesuaian data yang umum ditemukan pada segmen UMKM antara lain: omzet yang dilaporkan dalam SPT tidak sebanding dengan mutasi rekening usaha maupun rekening pribadi yang digunakan untuk kegiatan usaha; penerimaan pembayaran melalui platform e-commerce atau dompet digital yang tidak tercatat dalam pembukuan; serta penggunaan rekening pribadi untuk transaksi usaha yang membuat pemisahan antara penghasilan pribadi dan penghasilan usaha menjadi kabur. Ketika data-data ini mulai lebih mudah diakses DJP melalui kewajiban pelaporan pihak ketiga, potensi ketidaksesuaian yang selama ini "tersembunyi" menjadi jauh lebih mudah terdeteksi oleh sistem.
Bagi pelaku UMKM, langkah paling mendasar dan mendesak adalah mulai membangun kebiasaan administrasi yang tertib sejak dini, jauh sebelum surat SP2DK benar-benar datang. Ini mencakup beberapa hal konkret: memisahkan secara tegas rekening keuangan usaha dari rekening pribadi, mencatat setiap transaksi penerimaan dan pengeluaran usaha secara konsisten meskipun dalam bentuk pembukuan sederhana, memastikan omzet yang dilaporkan dalam SPT Tahunan maupun SPT Masa PPh Final UMKM konsisten dengan realisasi penerimaan yang tercatat di rekening dan platform digital, serta menyimpan bukti-bukti transaksi (faktur, nota, bukti transfer) secara rapi dan mudah diakses kembali apabila sewaktu-waktu diminta.
Penting juga bagi pelaku UMKM untuk memahami bahwa menerima SP2DK bukanlah akhir dari segalanya, dan tidak selalu berujung pada sanksi berat. Sebagaimana ditegaskan dalam PMK 111/2025, Wajib Pajak yang pelaporannya sudah benar cukup perlu menyampaikan klarifikasi disertai bukti pendukung yang memadai. Ketakutan berlebihan justru dapat mendorong respons yang tidak tepat—misalnya mengabaikan surat tersebut karena panik, yang justru meningkatkan risiko eskalasi ke tahap pemeriksaan formal yang jauh lebih memberatkan.
Dampak dan Implikasi bagi Korporasi
Bagi korporasi, terutama yang berskala menengah hingga besar, tantangan yang dihadapi memiliki karakter yang berbeda namun tak kalah signifikan. Kompleksitas struktur usaha korporasi—yang melibatkan berbagai jenis transaksi seperti transaksi afiliasi, transfer pricing, transaksi lintas yurisdiksi, hingga skema pembiayaan yang rumit—membuat potensi ketidaksesuaian data yang dapat memicu SP2DK menjadi jauh lebih beragam.
Beberapa area yang umumnya menjadi fokus pengawasan DJP terhadap korporasi antara lain: kewajaran rasio laba kotor dan laba bersih dibandingkan rata-rata industri sejenis; konsistensi antara nilai transaksi yang dilaporkan dalam SPT Masa PPN dengan faktur pajak elektronik yang diterbitkan dan diterima; kesesuaian antara beban yang dibiayakan (deductible expenses) dengan bukti pendukung yang memadai; transaksi dengan pihak afiliasi yang berpotensi tidak mencerminkan prinsip kewajaran dan kelaziman usaha (arm's length principle); serta pemanfaatan fasilitas atau insentif pajak yang tidak sesuai dengan ketentuan yang berlaku.
Bagi korporasi, kesiapan menghadapi SP2DK menuntut lebih dari sekadar kepatuhan administratif dasar. Diperlukan sistem dokumentasi transaksi yang solid dan mudah ditelusuri, proses rekonsiliasi rutin antara data keuangan (financial statement) dengan data perpajakan (tax return) yang dilaporkan, kesiapan dokumen pendukung seperti dokumentasi transfer pricing (TP Documentation) bagi korporasi yang memiliki transaksi afiliasi signifikan, serta kapasitas internal—baik melalui tim pajak internal maupun kerja sama dengan konsultan pajak eksternal—untuk merespons permintaan penjelasan DJP secara cepat, akurat, dan berbasis bukti dalam jangka waktu yang telah ditentukan.
Salah satu kesalahan yang kerap dilakukan korporasi ketika menerima SP2DK adalah merespons secara defensif tanpa didukung data yang memadai, atau sebaliknya, menunda respons karena proses internal pengumpulan data yang lambat. Kedua pendekatan ini sama-sama berisiko meningkatkan kemungkinan eskalasi ke tahap pemeriksaan formal, yang konsekuensinya—baik dari sisi waktu, biaya, maupun potensi sanksi—jauh lebih besar dibandingkan tahap SP2DK.
Ilustrasi Praktis: Bagaimana Idealnya Merespons SP2DK
Untuk memberi gambaran yang lebih konkret, mari kita telaah sebuah ilustrasi umum (bersifat generik, bukan kasus riil tertentu) mengenai bagaimana sebuah usaha idealnya merespons SP2DK.
Bayangkan sebuah usaha dagang skala menengah menerima SP2DK yang mempertanyakan selisih antara omzet yang dilaporkan dalam SPT Masa PPN dengan total nilai transaksi yang tercatat pada rekening giro usaha selama satu tahun pajak. Langkah pertama yang idealnya dilakukan adalah tidak panik dan segera membaca isi surat secara saksama untuk memahami dengan tepat data atau keterangan apa yang diminta klarifikasinya. Langkah kedua adalah melakukan rekonsiliasi internal—membandingkan data SPT dengan mutasi rekening, untuk mengidentifikasi sumber selisih tersebut. Selisih dapat muncul dari berbagai sebab yang sah, misalnya adanya penerimaan pinjaman dari pemegang saham yang tercatat sebagai penerimaan di rekening namun bukan merupakan objek PPN, atau adanya penerimaan piutang dari transaksi tahun sebelumnya yang telah dilaporkan pada periode berbeda.
Langkah ketiga adalah menyusun tanggapan tertulis yang jelas, disertai bukti pendukung yang relevan—seperti perjanjian pinjaman, bukti pelunasan piutang, atau rekonsiliasi bank secara rinci—dan menyampaikannya dalam jangka waktu yang ditentukan, idealnya tidak menunggu hingga hari-hari terakhir batas waktu agar tersedia ruang untuk melengkapi dokumen apabila diminta klarifikasi tambahan. Apabila diperlukan pertemuan atau pembahasan langsung dengan petugas KPP, kehadiran perwakilan yang benar-benar memahami duduk perkara transaksi—baik dari tim keuangan internal maupun konsultan pajak yang mendampingi—akan sangat membantu memastikan penjelasan yang disampaikan konsisten dan meyakinkan.
Pendekatan yang kooperatif, transparan, dan berbasis bukti semacam ini pada umumnya jauh lebih efektif dalam menghentikan proses pada tahap SP2DK, dibandingkan sikap defensif atau menghindar yang justru dapat menimbulkan kecurigaan lebih lanjut dari otoritas pajak.
Peran Strategis Konsultan Pajak di Era Pengawasan Ketat
Di tengah kompleksitas regulasi dan intensitas pengawasan yang terus meningkat, peran konsultan pajak menjadi semakin sentral—bukan hanya sebagai "pemadam kebakaran" ketika SP2DK sudah diterima, melainkan sebagai mitra strategis dalam membangun kepatuhan yang proaktif sejak awal.
Beberapa area layanan yang menjadi krusial di era ini antara lain: pendampingan dalam melakukan self-assessment atau health check kepatuhan pajak secara berkala, sebelum otoritas pajak sendiri yang menemukan ketidaksesuaian; penyusunan sistem dokumentasi dan pengarsipan transaksi yang rapi dan mudah ditelusuri; edukasi kepada pelaku UMKM mengenai kewajiban dasar perpajakan yang sering terlewat; pendampingan teknis dalam menyusun tanggapan SP2DK yang tepat dan meyakinkan; hingga representasi dan negosiasi dengan otoritas pajak apabila kasus berlanjut ke tahap pemeriksaan formal.
Investasi dalam kepatuhan pajak yang proaktif—alih-alih reaktif—pada akhirnya jauh lebih efisien dari sisi biaya dan risiko dibandingkan menunggu masalah muncul dan baru mencari solusi setelahnya.
Penutup: Kepatuhan sebagai Strategi, Bukan Sekadar Kewajiban
Gelombang SP2DK yang diproyeksikan meningkat sepanjang 2026 sesungguhnya mencerminkan arah kebijakan perpajakan Indonesia yang semakin presisi, berbasis data, dan terintegrasi lintas lembaga. Bagi Wajib Pajak—baik UMKM maupun korporasi—era ini menuntut perubahan paradigma: dari kepatuhan yang bersifat reaktif dan minimalis, menuju kepatuhan yang proaktif, terdokumentasi dengan baik, dan siap diverifikasi kapan saja.
SP2DK, pada hakikatnya, bukanlah ancaman yang harus ditakuti, melainkan cerminan dari sistem pengawasan yang semakin canggih dan transparan. Wajib pajak yang telah membangun kebiasaan administrasi yang tertib, memiliki dokumentasi transaksi yang solid, dan memahami hak serta kewajibannya dalam merespons permintaan klarifikasi otoritas pajak, pada dasarnya tidak perlu merasa cemas berlebihan ketika amplop cokelat itu tiba di meja mereka. Justru, kesiapan menghadapi pengawasan yang makin ketat inilah yang akan membedakan pelaku usaha yang mampu bertumbuh secara berkelanjutan dengan yang terus-menerus dibayangi risiko ketidakpastian perpajakan.
Artikel ini disusun untuk tujuan edukasi umum dan tidak dimaksudkan sebagai nasihat pajak untuk kasus tertentu. Untuk analisis dan pendampingan atas kondisi kepatuhan pajak usaha Anda secara spesifik, konsultasikan dengan tim konsultan pajak kami.