Terlepas dari tantangan penyesuaian yang harus dihadapi sebagian wajib pajak, penting untuk memahami bahwa arah kebijakan PP 20/2026 pada dasarnya bertumpu pada prinsip keadilan perpajakan yang lebih kuat. Fasilitas PPh Final UMKM sejak awal dirancang sebagai instrumen afirmatif untuk meringankan beban administrasi pelaku UMKM yang benar-benar membutuhkan, bukan sebagai celah penghematan pajak bagi individu berpenghasilan tinggi atau kelompok usaha besar yang sengaja memecah struktur usaha.
Fasilitas yang Lahir dari Niat Baik, Namun Rentan Disalahgunakan
Rezim Pajak Penghasilan (PPh) Final atas peredaran bruto pertama kali diterapkan melalui Peraturan Pemerintah Nomor 46 Tahun 2013 dengan dengan tarif awal sebesar 1%. Belakangan, tarif tersebut diturunkan menjadi 0,5% berikut penyesuaian aturan mainnya melalui Peraturan Pemerintah Nomor 23 Tahun 2018 dan Peraturan Pemerintah Nomor 55 Tahun 2022. Kebijakan ini pun menjelma menjadi salah satu insentif pajak yang paling banyak diminati pelaku Usaha Mikro, Kecil, dan Menengah (UMKM) di Indonesia. Alasannya sederhana: Wajib Pajak cukup mengalikan tarif 0,5% dengan Peredaran Bruto bulanannya, tanpa perlu direpotkan menyusun pembukuan rinci sebagaimana disyaratkan dalam skema PPh umum yang mengacu pada laba bersih.
Namun, kemudahan yang menjadi nilai jual utama skema ini, pada praktiknya juga membuka celah yang cukup lebar bagi penyalahgunaan. Bertahun-tahun berjalan, muncul beragam praktik di mana badan usaha berskala menengah-besar maupun individu profesional berpenghasilan tinggi turut memanfaatkan kelonggaran aturan ini dengan berbagai cara — padahal menyimpang dari tujuan awal kebijakan ini dibuat, yakni meringankan beban administrasi bagi pelaku UMKM yang memang membutuhkannya.
Merespons persoalan ini, pemerintah menerbitkan Peraturan Pemerintah Nomor 20 Tahun 2026 (PP 20/2026) sebagai perubahan atas PP 55/2022 yang berlaku sejak 22 April 2026. Beleid ini membawa perubahan signifikan mengenai siapa yang berhak menikmati fasilitas PPh Final UMKM. Artikel ini mengulas apa yang berubah, mengapa perubahan itu diperlukan, dan apa implikasinya bagi UMKM, badan usaha, serta para profesional.
Mengenal Skema PPh Final UMKM dan Persoalan yang Melatarbelakangi Revisi
Sebelum masuk ke pembahasan perubahan yang dibawa PP 20/2026, ada baiknya kita pahami dulu cara kerja skema ini dan alasan di balik popularitasnya. Skema PPh Final UMKM mengenakan tarif 0,5% langsung terhadap peredaran bruto (omzet), bukan terhadap laba neto seperti halnya skema PPh umum. Fasilitas ini dapat dinikmati oleh wajib pajak yang peredaran brutonya tidak lebih dari Rp4,8 miliar dalam setahun.
Kelebihan utama skema ini terletak pada kesederhanaan administrasinya: Wajib Pajak tak perlu menyelenggarakan pembukuan, cukup mencatat besaran peredaran bruto, lalu menghitung pajak terutang langsung dari angka tersebut. Bagi pelaku UMKM berskala benar-benar mikro dan kecil—sebut saja pedagang warung, penjual daring rumahan, atau penyedia jasa kecil—kemudahan ini nyata-nyata meringankan beban administrasi dan kepatuhan pajak, yang tentu akan terasa tidak sepadan seandainya mereka dibebani skema PPh umum yang jauh lebih rumit
Namun, di sisi lain, karena pajak dihitung langsung dari omzet tanpa memperhitungkan struktur biaya dan profitabilitas sesungguhnya, skema ini justru menjadi sangat menguntungkan bagi wajib pajak dengan margin laba tinggi. Sebagai ilustrasi sederhana, seorang profesional dengan keahlian khusus—katakanlah seorang konsultan atau praktisi jasa profesional—yang memiliki margin laba bersih di atas 50% dari omzetnya, akan jauh lebih diuntungkan menggunakan skema PPh Final 0,5% dari omzet dibandingkan skema PPh umum yang tarifnya progresif hingga 35% dari laba neto bagi orang pribadi berpenghasilan tinggi.
Kondisi semacam inilah yang mendorong munculnya berbagai praktik "akal-akalan" dalam menata struktur usaha. Salah satu yang paling umum ditemukan adalah pendirian badan usaha—khususnya dalam bentuk Perseroan Terbatas (PT) perorangan yang sebelumnya dapat didirikan dengan mudah pasca berlakunya Undang-Undang Cipta Kerja—oleh individu profesional semata-mata untuk mengalihkan status penghasilannya dari penghasilan pekerjaan bebas (yang dikenai tarif progresif) menjadi penghasilan usaha badan (yang dapat memanfaatkan tarif final 0,5 persen). Praktik semacam ini dikenal dalam terminologi perpajakan sebagai tax arbitrage—memanfaatkan celah perbedaan perlakuan pajak antara dua bentuk usaha yang sebenarnya identik secara substansi ekonomi, semata-mata untuk memperoleh keuntungan pajak.
Bunching dan Firm Splitting: Akar Masalah di Balik Revisi
Dua pola penyalahgunaan yang sorotan DJP dan Bank Dunia adalah bunching dan firm splitting. Bunching merujuk pada praktik menahan pelaporan omzet agar tetap di bawah ambang batas Rp4,8 miliar. Dalam Laporan Belanja Perpajakan 2024, DJP mengungkap adanya lonjakan jumlah Wajib Pajak Badan persis di bawah angka Rp4,8 miliar, sementara sementara jumlah yang berada di atasnya justru langka, pola statistik yang menjadi indikasi kuat adanya perilaku semacam ini. Sementara itu, Bank Dunia melalui laporan Estimating VAT and CIT Gaps in Indonesia menyoroti ambang batas tersebut sebagai pemicu terjadinya policy gap (lantaran wajib pajak di bawah ambang batas menikmati fasilitas PPh dan terbebas dari kewajiban PPN) sekaligus compliance gap (karena tidak diwajibkan menyelenggarakan pembukuan dan jarang tersentuh pengawasan).
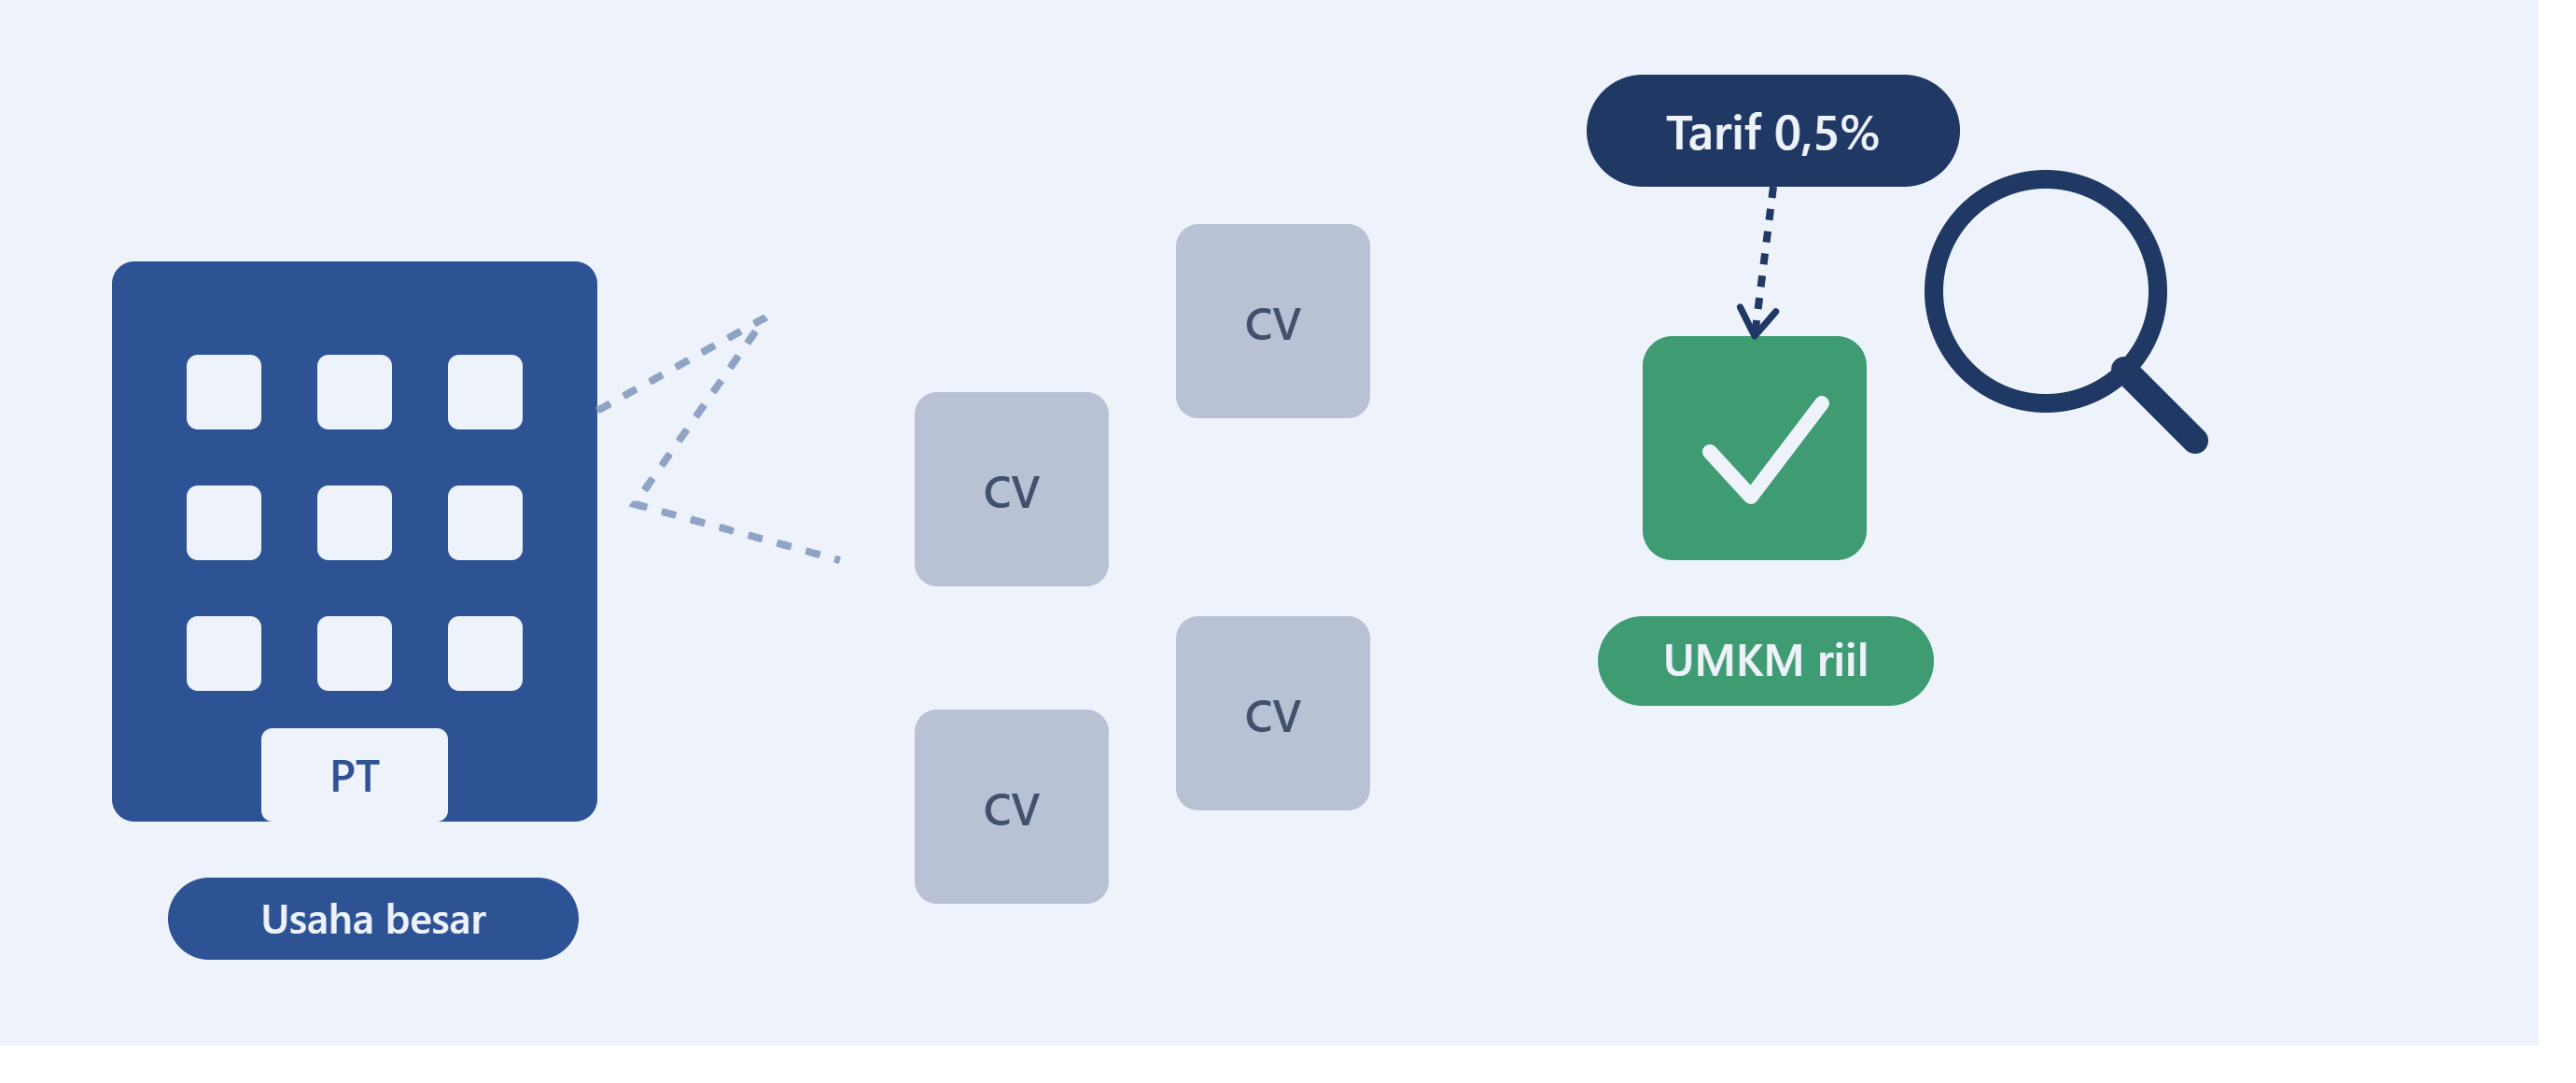
Firm splitting merujuk pada praktik memecah satu bisnis besar menjadi banyak entitas usaha kecil—misalnya mendirikan banyak CV, baik atas nama sendiri, kerabat, karyawan, atau nominee—agar omzet masing-masing entitas tampak berada di bawah ambang batas, padahal secara substansi merupakan satu kesatuan usaha yang sama. DJP menggambarkan praktik ini sebagai "raksasa berbaju balita": pelaku usaha yang sesungguhnya sudah mapan yang memecah diri menjadi entitas-entitas kecil untuk terus menikmati fasilitas yang semestinya diperuntukkan bagi usaha yang benar-benar baru merintis—fenomena yang juga dikenal dengan Peter Pan syndrome.
Kedua praktik ini membawa kerugian dalam tiga hal sekaligus: menggerus penerimaan negara, memicu ketimpangan perlakuan (karyawan dipotong PPh Pasal 21 penuh tanpa celah, sementara pelaku usaha besar menekan tarif efektifnya jauh di bawah semestinya), serta menyempitkan ruang bertumbuh yang sebenarnya diperuntukkan bagi UMKM riil. Temuan inilah yang mendasari perubahan Pasal 57 dan Pasal 58 dalam PP 20/2026: mekanisme penggabungan omzet dihadirkan untuk mengatasi firm splitting, sementara penyempitan subjek yang boleh memakai skema ini menutup salah satu jalur favorit praktik bunching, yakni lewat pendirian CV. Meski begitu, Bank Dunia menilai langkah ini belum menuntaskan persoalan secara utuh, mengingat ambang batas Rp4,8 miliar itu sendiri tidak mengalami perubahan—sehingga bukan tidak mungkin isu ini akan tetap menjadi perhatian pengawasan sekaligus bahan penyempurnaan kebijakan di masa mendatang.
Apa yang Berubah dalam PP 20/2026?
Pembatasan Kelompok Wajib Pajak yang Berhak atas Fasilitas
Perubahan paling mendasar terletak pada penyempitan kelompok Wajib Pajak yang berhak menggunakan fasilitas PPh Final 0,5%. Kini, fasilitas ini hanya dapat dinikmati oleh tiga kelompok wajib pajak: perorangan, badan usaha berbentuk Perseroan Perorangan yang didirikan oleh satu orang, dan Koperasi—dengan syarat peredaran bruto tidak melampaui Rp4,8 miliar dalam setahun.
Implikasi dari perubahan ini sangat signifikan: badan usaha berbentuk Commanditaire Vennootschap (CV), Firma, Perseroan Terbatas (PT) konvensional (bukan perseroan perorangan), dan Badan Usaha Milik Desa (BUMDes) tidak lagi dapat menjadi peserta baru dalam skema PPh Final UMKM. Sebelumnya, di bawah rezim PP 55/2022, badan usaha dalam bentuk apa pun—termasuk PT konvensional dengan struktur kepemilikan saham yang kompleks—pada dasarnya dapat memanfaatkan fasilitas ini sepanjang memenuhi ambang batas omzet.
Menariknya, koperasi tetap dapat menikmati fasilitas ini—sebuah bentuk dukungan kebijakan terhadap pertumbuhan koperasi pada fase awal operasionalnya. Namun, fasilitas bagi koperasi ini tidak berlaku tanpa batas waktu; ia dibatasi hanya selama empat tahun pajak sejak koperasi tersebut terdaftar sebagai wajib pajak. Setelah melewati masa tersebut, koperasi wajib beralih ke mekanisme perpajakan umum. Pembatasan jangka waktu ini dapat dipahami sebagai upaya pemerintah mendorong koperasi untuk secara bertahap meningkatkan kapasitas administrasi dan pembukuannya, sehingga siap menjalankan kewajiban perpajakan secara penuh setelah masa fasilitas berakhir.
Perluasan Definisi Pekerjaan Bebas
Selain profesi konvensional (pengacara, akuntan, dokter, notaris, konsultan), kini secara eksplisit ditambahkan profesi-profesi yang lahir dan berkembang seiring transformasi ekonomi digital: influencer, selebgram, blogger, dan vlogger. Perluasan ini mencerminkan kesadaran pemerintah bahwa lanskap ekonomi digital telah melahirkan kelompok profesional baru dengan penghasilan yang seringkali sangat substansial—content creator dan figur publik digital dengan jutaan pengikut misalnya dapat menghasilkan pendapatan yang jauh melampaui banyak profesional konvensional—namun selama ini berpotensi memanfaatkan skema PPh Final UMKM melalui pendirian badan usaha untuk menekan beban pajak efektifnya.
Dengan perubahan ini, individu yang menjalankan aktivitas sebagai influencer, vlogger, atau profesi sejenis yang dikategorikan sebagai pekerjaan bebas, tidak lagi dapat berlindung di balik status badan usaha (termasuk perseroan perorangan) untuk menikmati tarif final 0,5%. Penghasilan mereka, terlepas dari bentuk badan usaha yang digunakan untuk menampungnya, akan dikenai skema PPh umum dengan tarif progresif sebagaimana lazimnya penghasilan dari pekerjaan bebas lainnya.
Penegasan Larangan bagi Perseroan Perorangan Berkarakter Jasa Profesi
Sebagai pelengkap dari perluasan definisi pekerjaan bebas di atas, PP 20/2026 juga menegaskan secara spesifik bahwa Perseroan Perorangan yang didirikan oleh Wajib Pajak Orang Pribadi dengan keahlian khusus, dan menyerahkan jasa yang sejenis dengan pekerjaan bebas, tidak dapat menggunakan fasilitas PPh Final UMKM meskipun secara bentuk hukum ia berstatus sebagai Perseroan Perorangan yang semestinya masuk kategori yang diperbolehkan.
Ketentuan ini secara khusus dirancang untuk menutup celah tax arbitrage yang telah dijelaskan sebelumnya—di mana selama ini tidak sedikit pekerja profesional (dokter, pengacara, konsultan, dan sejenisnya) yang mendirikan PT perorangan semata-mata agar penghasilan dari praktik profesionalnya dapat dikenai tarif final 0,5%, alih-alih tarif progresif PPh orang pribadi yang berlaku bagi penghasilan dari pekerjaan bebas. Dengan aturan baru ini, pemerintah secara tegas memastikan bahwa penggunaan badan usaha, sekalipun berbentuk perseroan perorangan yang sesungguhnya diperbolehkan menikmati fasilitas ini, tidak dapat dijadikan instrumen penghematan pajak semata jika substansi ekonominya tetap berupa jasa pekerjaan bebas seorang individu profesional.
Penggabungan Omzet
PP 20/2026 memperkenalkan pengaturan mengenai penggabungan omzet (aggregation) yang jauh lebih komprehensif dibandingkan ketentuan sebelumnya, mewajibkan penggabungan peredaran bruto dari seluruh entitas dan anggota keluarga tertentu yang memiliki keterkaitan kepemilikan, dalam menentukan apakah ambang batas Rp4,8 miliar telah terlampaui.
Dengan mekanisme ini, sebuah kelompok usaha yang sesungguhnya dikendalikan oleh individu atau keluarga yang sama, namun dipecah menjadi beberapa badan usaha atau perseroan perorangan terpisah untuk menjaga masing-masing entitas tetap berada di bawah ambang batas omzet, kini akan dinilai secara agregat. Jika total omzet gabungan dari seluruh entitas yang berkaitan tersebut melampaui Rp4,8 miliar, maka seluruh entitas dalam kelompok tersebut kehilangan hak untuk menggunakan fasilitas PPh Final UMKM dan wajib beralih ke skema PPh umum.
Pendekatan anti-fragmentasi ini menunjukkan bahwa pemerintah kini menilai substansi ekonomi riil dari suatu kelompok usaha (economic substance), bukan semata-mata bentuk hukum formal masing-masing entitas secara terpisah—sebuah pendekatan yang konsisten dengan prinsip substance over form yang juga banyak diterapkan dalam berbagai ketentuan anti-penghindaran pajak internasional.
Penataan Ulang Ketentuan Jangka Waktu
Ketentuan lama soal jangka waktu fasilitas dihapus dan diintegrasikan ke pasal-pasal baru yang lebih komprehensif.
Suap dan Gratifikasi Bukan Biaya Pengurang
Di luar konteks UMKM, PP ini juga menegaskan pengeluaran berupa suap, gratifikasi, atau pemberian terkait korupsi tidak dapat menjadi biaya pengurang penghasilan bruto. Meskipun ketentuan ini tidak secara langsung terkait dengan skema PPh Final UMKM, kehadirannya dalam satu paket regulasi yang sama menegaskan arah kebijakan pemerintah yang secara umum berupaya memperkuat integritas sistem perpajakan nasional, sekaligus menyelaraskan kebijakan pajak dengan upaya pemberantasan korupsi
Ketentuan Transisi
Salah satu aspek yang paling ditunggu oleh dunia usaha ketika sebuah regulasi baru diterbitkan adalah bagaimana ketentuan transisi mengatur nasib Wajib Pajak yang sudah terlanjur memanfaatkan fasilitas berdasarkan ketentuan lama. PP 20/2026 memberikan kepastian yang cukup jelas dalam hal ini. Bagi Wajib Pajak, termasuk badan usaha berbentuk CV maupun PT konvensional, yang telah memanfaatkan fasilitas PPh Final 0,5% berdasarkan ketentuan PP 55/2022 sebelum PP 20/2026 berlaku, pemerintah memberikan masa transisi yang memungkinkan mereka tetap menggunakan fasilitas tersebut hingga jangka waktu pemanfaatan berdasarkan ketentuan lama berakhir—bukan langsung dihentikan seketika begitu regulasi baru berlaku. Sebagai ilustrasi konkret, Wajib Pajak Orang Pribadi yang telah memanfaatkan skema PPh Final 0,5% pada tahun pajak 2024 masih dapat menggunakan tarif tersebut pada tahun pajak 2025 dan 2026, sesuai dengan jangka waktu pemanfaatan yang berlaku bagi kelompoknya berdasarkan ketentuan sebelumnya.
Yang menarik, khusus bagi Wajib Pajak Orang Pribadi, PP 20/2026 justru memberikan kepastian yang lebih baik: tarif PPh Final 0,5% bagi kelompok ini pada dasarnya dapat dinikmati tanpa batas jangka waktu tertentu (berlaku selamanya), sepanjang syarat-syarat lain—terutama ambang batas omzet Rp4,8 miliar dan bukan merupakan penghasilan dari pekerjaan bebas yang telah diperluas cakupannya—tetap terpenuhi. Ketentuan ini menegaskan bahwa arah reformasi PP 20/2026 bukanlah untuk mempersulit UMKM riil berskala mikro dan kecil yang dijalankan langsung oleh individu, melainkan untuk menutup celah penyalahgunaan yang selama ini terjadi melalui struktur badan usaha yang tidak semestinya.
Implikasi Praktis bagi Berbagai Kelompok Wajib Pajak
Perubahan yang dibawa PP 20/2026 memiliki implikasi yang berbeda-beda tergantung pada karakteristik dan bentuk usaha masing-masing wajib pajak. Mari kita telaah implikasinya per kelompok.
Bagi wajib pajak orang pribadi yang menjalankan usaha riil (pedagang, penyedia jasa non-profesional, pelaku UMKM konvensional), perubahan ini pada dasarnya membawa kabar baik: kepastian bahwa fasilitas PPh Final 0,5% dapat terus dinikmati tanpa batas waktu, selama ambang batas omzet dan kriteria lain tetap terpenuhi. Kelompok inilah yang sesungguhnya menjadi target utama kebijakan insentif ini sejak awal, dan PP 20/2026 justru memperkuat kepastian hukum bagi mereka.
Bagi badan usaha berbentuk CV, Firma, dan PT konvensional yang baru akan didirikan, implikasinya cukup signifikan: mereka tidak lagi dapat memanfaatkan fasilitas PPh Final UMKM sejak awal pendirian, dan harus mempersiapkan diri untuk menyelenggarakan pembukuan serta menghitung kewajiban pajak berdasarkan skema PPh umum sejak tahun pertama beroperasi. Ini menuntut kesiapan yang lebih matang dari sisi tata kelola keuangan dan administrasi, karena skema PPh umum menuntut pembukuan yang lebih lengkap dibandingkan sekadar mencatat peredaran bruto.
Bagi badan usaha CV, Firma, dan PT konvensional yang sudah ada dan telah memanfaatkan fasilitas sebelumnya, ketentuan transisi memberikan ruang bernapas hingga masa manfaat berdasarkan ketentuan lama berakhir. Namun, ini juga berarti mereka perlu mulai mempersiapkan diri secara bertahap—termasuk membangun sistem pembukuan yang memadai—untuk menghadapi masa transisi menuju skema PPh umum yang cepat atau lambat akan berlaku bagi mereka.
Bagi perseroan perorangan yang didirikan oleh individu profesional (dokter, pengacara, konsultan, akuntan, dan profesi sejenis) yang menjalankan aktivitas yang secara substansi merupakan pekerjaan bebas, ketentuan Pasal 57 ayat (2) huruf b menutup celah yang selama ini mereka manfaatkan. Kelompok ini perlu segera mengevaluasi struktur usahanya dan mempersiapkan diri beralih ke skema PPh umum bagi penghasilan pekerjaan bebas, dengan tarif progresif yang berlaku bagi orang pribadi.
Bagi content creator, influencer, dan profesi digital sejenis, perluasan definisi pekerjaan bebas membawa konsekuensi serupa: penghasilan mereka, terlepas dari bentuk badan hukum yang digunakan, kini secara eksplisit dikategorikan sebagai penghasilan dari pekerjaan bebas dan tidak dapat lagi memanfaatkan tarif final 0,5%. Kelompok ini, yang selama beberapa tahun terakhir tumbuh pesat seiring perkembangan ekonomi kreator digital di Indonesia, perlu segera menyesuaikan perencanaan pajak mereka dengan realitas baru ini.
Bagi kelompok usaha keluarga atau grup usaha dengan beberapa entitas terpisah, ketentuan penggabungan omzet menuntut evaluasi menyeluruh terhadap struktur kepemilikan dan keterkaitan antarentitas dalam kelompok usaha tersebut. Praktik mempertahankan beberapa badan usaha terpisah dengan omzet yang masing-masing dijaga di bawah ambang batas kini berisiko tinggi teridentifikasi sebagai fragmentasi usaha, yang berujung pada kewajiban seluruh entitas dalam kelompok tersebut beralih ke skema PPh umum secara serentak.
Bagi koperasi, kehadiran fasilitas baru ini merupakan bentuk dukungan yang perlu dimanfaatkan secara optimal pada fase awal pendirian, namun juga menuntut perencanaan jangka panjang mengingat batasan waktu empat tahun yang berlaku, agar koperasi tidak "kaget" ketika harus beralih ke skema PPh umum setelah masa fasilitas berakhir.
Langkah-Langkah Persiapan yang Perlu Diambil
Menghadapi perubahan signifikan ini, ada beberapa langkah konkret yang perlu segera dipertimbangkan oleh berbagai kelompok wajib pajak yang terdampak.
Pertama, lakukan evaluasi menyeluruh terhadap struktur usaha yang ada saat ini. Bagi individu profesional yang mendirikan badan usaha (termasuk perseroan perorangan) semata-mata untuk tujuan efisiensi pajak, kini saatnya mengevaluasi ulang apakah struktur tersebut masih relevan dan menguntungkan di bawah rezim baru, atau justru perlu direstrukturisasi.
Kedua, bagi badan usaha yang akan kehilangan akses terhadap fasilitas PPh Final UMKM—baik karena bentuk badan hukumnya (CV, Firma, PT konvensional) maupun karena digolongkan sebagai pekerjaan bebas—mulailah mempersiapkan infrastruktur pembukuan yang memadai. Skema PPh umum menuntut pencatatan yang jauh lebih komprehensif, mencakup pemisahan biaya-biaya yang dapat dan tidak dapat dikurangkan, penyusutan aset, hingga rekonsiliasi fiskal antara laporan keuangan komersial dengan laporan keuangan pajak.
Ketiga, bagi kelompok usaha keluarga atau grup usaha dengan beberapa entitas, lakukan pemetaan menyeluruh terhadap struktur kepemilikan dan keterkaitan antarentitas, untuk menilai secara objektif apakah struktur tersebut berpotensi dikategorikan sebagai firm splitting berdasarkan ketentuan penggabungan omzet yang baru. Jika ya, pertimbangkan langkah konsolidasi atau restrukturisasi yang lebih transparan dan sesuai dengan substansi ekonomi riil kelompok usaha tersebut.
Keempat, manfaatkan masa transisi yang tersedia secara optimal. Bagi wajib pajak yang masih dapat menikmati fasilitas berdasarkan ketentuan lama hingga batas waktu tertentu, gunakan periode ini untuk secara bertahap mempersiapkan diri—baik dari sisi sistem pembukuan, sumber daya manusia, maupun perencanaan arus kas—menghadapi transisi menuju skema PPh umum yang cepat atau lambat akan berlaku.
Kelima, konsultasikan situasi spesifik usaha Anda dengan konsultan pajak profesional. Mengingat kompleksitas ketentuan baru ini—terutama terkait definisi pekerjaan bebas yang diperluas dan mekanisme penggabungan omzet—penilaian yang akurat mengenai status dan kewajiban perpajakan suatu usaha memerlukan analisis mendalam terhadap fakta dan kondisi spesifik masing-masing wajib pajak, yang tidak dapat digeneralisasi secara sederhana.
Menimbang Keadilan di Balik Pengetatan Kebijakan
Terlepas dari tantangan penyesuaian yang harus dihadapi sebagian wajib pajak, penting untuk memahami bahwa arah kebijakan PP 20/2026 pada dasarnya bertumpu pada prinsip keadilan perpajakan yang lebih kuat. Fasilitas PPh Final UMKM sejak awal dirancang sebagai instrumen afirmatif untuk meringankan beban administrasi pelaku usaha mikro dan kecil yang benar-benar membutuhkan, bukan sebagai celah penghematan pajak bagi individu berpenghasilan tinggi atau kelompok usaha besar yang sengaja memecah strukturnya.
Dengan mempersempit subjek yang berhak menikmati fasilitas ini, memperluas definisi pekerjaan bebas, dan menutup celah fragmentasi usaha, pemerintah pada dasarnya berupaya mengembalikan kebijakan ini ke koridor tujuan awalnya—sekaligus memastikan bahwa basis penerimaan negara dari kelompok wajib pajak yang sesungguhnya mampu berkontribusi lebih besar tidak tergerus oleh praktik perencanaan pajak yang agresif. Pada saat yang sama, kepastian bahwa wajib pajak orang pribadi yang menjalankan usaha riil dapat terus menikmati fasilitas ini tanpa batas waktu menunjukkan bahwa semangat afirmatif kebijakan ini terhadap UMKM riil tetap dipertahankan, bahkan diperkuat.
Momentum untuk Menata Ulang Struktur Usaha secara Lebih Jujur
Revisi PPh Final UMKM melalui PP 20/2026 merupakan momentum penting bagi seluruh pelaku usaha—baik UMKM riil, badan usaha berskala menengah, maupun individu profesional—untuk menata ulang struktur usaha dan perencanaan pajak mereka secara lebih jujur dan sesuai dengan substansi ekonomi yang sesungguhnya. Fasilitas pajak yang sederhana dan ringan kini benar-benar diarahkan kepada kelompok yang memang menjadi sasaran kebijakan sejak awal, sementara celah-celah yang selama ini dimanfaatkan untuk penghematan pajak yang tidak semestinya perlahan ditutup.
Bagi pelaku usaha yang terdampak oleh pengetatan ini, perubahan ini semestinya dipandang bukan sebagai hukuman, melainkan sebagai dorongan untuk membangun fondasi tata kelola keuangan dan perpajakan yang lebih matang—sebuah investasi yang pada akhirnya akan memperkuat daya tahan dan kredibilitas usaha itu sendiri dalam jangka panjang, sekaligus berkontribusi pada sistem perpajakan nasional yang lebih adil dan berintegritas bagi semua pihak.
Artikel ini disusun untuk tujuan edukasi umum dan tidak dimaksudkan sebagai nasihat pajak untuk kasus tertentu. Untuk analisis dampak spesifik terhadap struktur usaha Anda berdasarkan PP 20/2026, konsultasikan dengan tim konsultan pajak kami.